
10月14日至16日,2026北京国际风能大会暨展览会(CWP2026)在北京举行。展会期间,上海融和元储能源有限公司总经理施婕接受新华网专访,围绕储能资产数据痛点、独立储能市场收益机制、算电协同落地难点、储能与风电融合路径以及行业未来发展趋势分享观点。
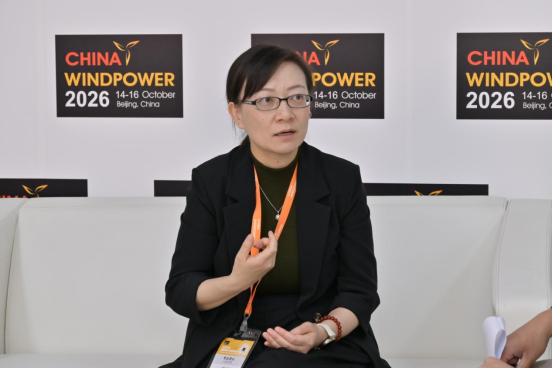
图为上海融和元储能源有限公司总经理施婕接受新华网专访
储能资产价值难以充分释放,数据割裂是行业突出痛点。施婕表示,储能设备端生产运行数据,与电力市场交易营销端数据相互割裂,会直接影响资产收益。不同于火电、水电等出力相对稳定的电源,储能设备稳定运行并不代表必然盈利,一旦设备故障或交易策略偏差,收益可能低于成本,甚至出现负收益。
“这就要求实现生产端、交易端两端数据耦合打通。”施婕介绍,融和元储依托“融和·白泽”平台,贯彻产销一体:一方面,对于采用自研集成PCS、BMS、EMS系统的场站,实现三套设备系统与交易系统原生打通;另一方面,针对客户存量已建储能电站,通过加装控制柜完成场站侧数据采集,全部数据汇集至数据平台,在尊重不同客户数据开放权限的前提下,满足运营决策的数据支撑需求。
谈及独立储能健康盈利的市场机制,施婕认为,一套合理收益结构应当包含容量电价、电能量市场套利、调频、转动惯量、爬坡、黑启动等辅助服务三大部分,三者缺一不可。她介绍,随着容量电价机制在部分省份落地,各地标准差异较大,仍有省份尚在推进;能够实现辅助服务收益的省份尚不足10个。从其观察的收益结构平均水平看,现货市场收益大约占到储能整体收益的一半是相对合理的比例。
她认为,各地应加快推进电力实时现货市场建设。当前多数省份仅开展日前充放电曲线申报,受极端天气影响,日内实际供需与日前预测往往偏差较大,实时市场更能反映真实供需,便于储能发挥灵活性调节价值。另外,现有机制下储能充电需要全额缴纳系统运行费,相关费用自今年1月起逐月上涨,一定程度抵消容量电价带来的收益。她期待政策进一步优化,建议系统运行费执行分时电价政策,让容量电价真正体现储能保障电力系统充裕性的价值。
在施婕看来,算电协同落地需要同时兼顾绿电属性、经济性、供电可靠性三大目标,最大的难点在于经济性与可靠性之间寻找平衡点。新能源天然具有波动性,增加储能可以提升供电保障水平,但无限制增大储能配比又会抬高项目成本,算力项目难以承受。
算力负荷对供电可靠性要求极高,项目无法完全脱离大电网运行,需要依靠强大控制系统实现电源—储能—负荷协同控制,电网同时承担后备支撑。绿电直连相关政策框架已初步建立,但落地仍需各省出台细化执行细则。目前内蒙古、宁夏已有部分示范项目,但完整商业闭环案例尚未出现,行业仍在探索。核心要打磨投资测算模型,保障项目全运营周期综合用电成本低于算力项目直接从公网购电的成本。
对于储能行业发展前景,施婕判断,行业将走向多场景多元化。受新能源置信出力政策驱动,源侧配储将成为明年重要增长点;独立储能规模或将保持持平,地方可开发资源存在天花板;电源侧和负荷侧空间更为广阔,绿电直连、零碳园区、工商业储能等场景不断呈现多元化。行业也将逐步从单纯销售硬件产品,转向面向不同场景提供定制化整体解决方案、一站式服务。
施婕分析了风电配储的现实价值。当前风电配储需求快速上升,一方面用于应对弃风限电电量的挽回,另一方面可对冲“两个细则”考核带来的收益损失。后续风储打包作为整体单元参与电力市场将成为趋势,对交易运营、控制系统提出更高要求。
“储能不能孤立发展。”施婕最后表示,面向十五五能源强国建设,储能企业不应只定位为储能设备供应商。储能是支撑新型电力系统的业务支点,依靠柔性调节能力匹配新能源持续发展的刚性需求,需要和新能源、绿电负荷需求紧密结合,共同服务能源转型。