

眼下,正是海南深海网箱金鲳鱼起捕上市的时节。海南省临高县新盈镇头咀村海域,一口口深海网箱排列在海面上,养殖户许电秀的网箱也在其中。
这片网箱,曾差点毁于一场超强台风。两年前,台风过境,许电秀的30口网箱被打坏25口,鱼苗流失、饲料断供,损失超过120万元,“当时觉得天塌了。”把他重新拉回这片海的,是当时一笔及时到账的150万元组合贷款。没有抵押物,没有担保人,银行认的是他多年的信用记录和一份重建计划。如今,他的养殖基地早已恢复到灾前水平。
临高,海南岛西北部的渔业大县。116公里海岸线,7个渔港,5400多艘渔船,约10万涉海人口,渔业总产值连续27年全省第一。渔民世代耕海,盼着“造大船、闯深海、捕大鱼”。可经营信息散在海上,传统抵押物又少,金融服务一度跟不上。
金融活水怎样托起小渔船?海南农商银行临高支行(以下简称“临高支行”)在新盈等渔业重镇布局渔业专营网点,组织专职队伍,把服务送到渔港和船头,被当地渔民亲切地称作“船头银行”。
谁家几条船、出海多少年,渔民有了银行看得懂的信用记录
台风过后第三天,临高支行的客户经理戴盈华乘小船赶到许电秀的网箱旁,现场清点损毁情况。方案很快敲定:100万元“救灾支持贷”专用于网箱修复和补苗,50万元“经营e贷”用来买饲料。贷款到位后,25口网箱陆续修复,新一批鱼苗投了下去,饲料供应很快恢复。
这样的速度,在以前的临高,不可想象。渔村信用环境薄弱,渔民手里没有银行认可的抵押物,担保机构因看不透风险也不愿介入,融资需求处处碰壁。
为改变状况,临高支行班子带队到一线摸底。新盈、调楼两个渔业重镇的9个渔村、5000多户渔民,逐村走、逐户问。半年跑下来,摸清了症结:渔民其实有信用,打了多少年鱼、欠不欠钱、船值多少,村里人都清楚,可这些信息没有收录在银行系统里。
如何对症下药?关键的药方在当地的抱才渔业合作协会。协会扎根渔村,“人熟、船熟、海熟”。谁家几条船、出海多少年、一季产量多少,心里都有本账。临高支行把这些“软信息”接过来,经协会推荐、支行审核,建起渔民信用“白名单”。
银行有了看得懂的信用记录,整村授信延伸到海上。2024年起,临高支行在调楼镇抱才村、新盈镇龙昆村等重点渔村创建整村授信示范村。渔民评上信用户,扫码就能申贷,不用再跑柜台,“个人信誉”实实在在变成渔民手中的融资通行证。
这套体系能在码头站住脚,还靠一支特别的队伍。临高支行选客户经理就一条标准:“晒得黑黑的,能上船。”从新盈到调楼,从头咀村到黄龙港,几个人走遍渔港村巷,把办公室搬到码头和造船厂旁。日子久了,练出“见船识价、见人知业”的本事。一条船什么年份、什么配置、值多少钱,上去转一圈心里就有数。
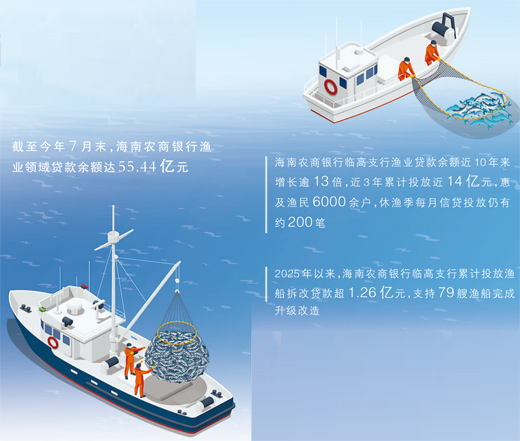
信用扎了根,贷款规模水涨船高。临高支行渔业贷款余额近10年来增长逾13倍,近3年累计投放近14亿元,惠及渔民6000余户。即便是休渔季,每月信贷投放仍有约200笔。修船、补网、备油,资金一年到头都有保障。
旧船换新,担保破解抵押难题
渔船是渔民最值钱的家当。去年12月,海南自贸港正式启动全岛封关运作。封关前夕,各地加快引导渔民淘汰旧船、建造合规的钢质大船。
当时,临高在册“三证”齐全的渔船2803艘,占全县渔船总量的51.56%,另有2600多艘处在过渡期。渔民想升级,可一条新船造价动辄上百万元,自有资金远远不够。这让大家都犯了难。
难在哪?旧船马上要拆,已经不值钱了;新船还没下水,权证办不下来。银行左右为难:押旧船不可行,押新船押不了。渔民进退两难:融资卡在中间,两头够不着。
调楼镇武莲港船主王小玉对此深有体会。2023年9月,他第一次通过临高支行贷款更新渔船。谁料2024年12月,渔船在海上被外轮撞沉。事故认定、保险赔付、收入中断接踵而至。
“第一次合作建立了信任,当意外发生时客户再次找到了我们。”临高调楼支行客户经理钟小明回忆。但信任归信任,船没了,按常规流程没法操作。
为解纷排难,临高支行引入“船厂阶段性担保+新船抵押”。新船在造船厂建造期间,由船厂出面提供过渡期担保;等船下水试航、渔政核发证书,再以新船办理抵押,置换前期担保。拆旧和建新之间的“担保真空”就此补上。去年5月受理申请,当月发放170万元个人经营贷,新船随后下水。
造船厂为什么愿意担保?道理很简单:渔民下单造船,船厂拿到了订单和定金,担保只是在自家业务范围内多承担一道手续。